Última atualização em outubro 3rd, 2026 às 10:40 pm
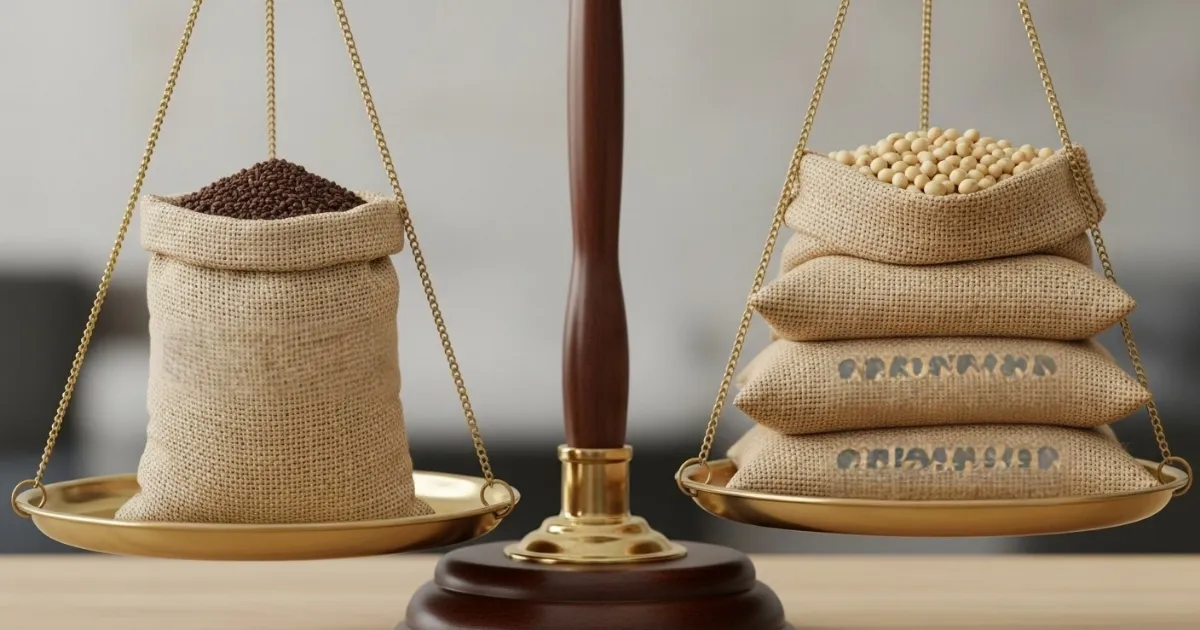
O produtor rural que compara barter e financiamento bancário apenas pela taxa de juros pode tomar uma decisão errada.
Em 2026, essa comparação ganhou ainda mais importância. Nos dois primeiros meses da safra 2026/2027, foram contratados R$ 65,7 bilhões em crédito rural empresarial. As CPRs responderam por R$ 32,4 bilhões, ou 49,2% do total, enquanto o custeio convencional somou R$ 23 bilhões. Os dados são do Ministério da Agricultura e Pecuária, com base no Sicor, do Banco Central.
Ao mesmo tempo, a Selic está em 13,75% ao ano desde 16 de setembro de 2026. Mas esse número não deve ser usado sozinho para avaliar um financiamento rural. O crédito rural possui linhas com condições específicas, e o Plano Safra 2026/2027 estabeleceu, por exemplo, taxa de 9% ao ano para custeio do Pronamp e taxas de até 12,5% ao ano em determinadas linhas para os demais produtores.
A comparação correta precisa responder a uma pergunta mais objetiva:
Quanto custa financiar a safra em reais, em sacas e em risco transferido para cada alternativa?
Como funciona o barter
O barter combina o fornecimento de insumos com o compromisso de pagamento por meio da entrega futura de produtos agrícolas. A operação costuma ser formalizada por Cédula de Produto Rural, a CPR, e pode envolver produtor, fornecedor de insumos e comprador da produção.
Na prática, o produtor não recebe dinheiro em sua conta. Ele recebe os insumos necessários para produzir e assume uma obrigação futura de entregar determinada quantidade de grãos, conforme as condições do contrato.
Por isso, o custo do barter não deve ser procurado apenas em uma taxa.
Ele precisa ser analisado em três pontos:
Preço do insumo: compare o valor da operação com o preço à vista para o mesmo produto, volume, prazo e condição comercial.
Relação de troca: identifique quantas sacas serão necessárias para liquidar a obrigação.
Condições de entrega: observe local, qualidade, descontos, classificação, prazo e demais encargos previstos no contrato.
O resultado é uma decisão de gestão de margem, e não apenas de financiamento.
O que mudou na análise em 2026
O ambiente de crédito rural em 2026 mostra que o produtor possui diferentes fontes de financiamento.
O Plano Safra 2026/2027 destinou R$ 525,1 bilhões à agricultura empresarial, sendo R$ 384,9 bilhões para custeio e comercialização e R$ 140,2 bilhões para investimento.
Isso significa que comparar qualquer proposta bancária com um barter exige descobrir primeiro qual linha de crédito está sendo oferecida, qual fonte de recursos está sendo utilizada e qual é o custo efetivo da operação.
A Selic serve como referência importante para o ambiente financeiro, mas não é a taxa automática de todo crédito rural.
Essa diferença precisa aparecer na planilha antes da assinatura do contrato.
Banco e barter transferem riscos diferentes
O financiamento bancário normalmente cria uma obrigação financeira em reais, embora determinados contratos possam utilizar indexadores ou condições específicas.
O produtor financia a compra dos insumos e mantém maior liberdade para decidir posteriormente quando e para quem vender a produção.
No barter, a obrigação econômica é expressa em produto agrícola, normalmente em determinada quantidade e sob condições definidas no contrato.
Essa estrutura pode reduzir a exposição a uma queda do preço para a parcela da produção comprometida, mas transfere outros riscos para o produtor.
O ponto central é entender qual risco está sendo eliminado e qual risco está sendo assumido.
No financiamento bancário
O produtor mantém a exposição ao preço da commodity.
Se a soja cair, por exemplo, a dívida contratada em reais não cai automaticamente na mesma proporção.
Por outro lado, se o preço subir, o produtor normalmente mantém maior liberdade para capturar essa valorização na comercialização, desde que não tenha feito outro contrato de venda ou hedge que limite esse ganho.
No barter
O produtor fixa previamente uma obrigação em produto.
Isso pode trazer previsibilidade para parte do custo da produção, mas reduz a flexibilidade comercial daquela parcela da safra.
Além disso, permanecem os riscos de produtividade, qualidade, logística, local de entrega e cumprimento das condições contratuais.
É por isso que barter não deve ser tratado simplesmente como seguro de margem.
Ele é uma estrutura de financiamento comercial associada à comercialização futura da produção e pode funcionar como instrumento de proteção de preço dependendo da forma como a operação é montada.
Como calcular o custo econômico do barter
Existe uma diferença importante entre o CETCR, conceito utilizado pelo Banco Central nas operações de crédito rural, e uma métrica interna criada para comparar barter com outras formas de custeio.
Neste artigo, podemos chamar essa segunda medida de custo econômico da troca.
Ela não é um indicador regulatório.
A lógica é simples:
Custo econômico da troca = valor econômico da obrigação em produto − preço à vista equivalente
Depois, esse resultado deve ser relacionado ao preço à vista do mesmo pacote de insumos.
O cálculo não transforma automaticamente a operação em uma taxa de juros, porque o barter envolve também preço do produto, hedge, prêmio, base, logística e condições comerciais.
O objetivo é descobrir quanto está sendo pago pela estrutura da operação.
Exemplo prático
Imagine uma compra de insumos cujo preço à vista é de R$ 900 mil.
Uma proposta de barter exige a entrega de 8 mil sacas de soja.
No momento da contratação, o preço de referência utilizado para a comparação é de R$ 120 por saca.
A obrigação econômica equivale a:
8.000 sacas × R$ 120 = R$ 960 mil
A diferença em relação à compra à vista seria:
R$ 960 mil − R$ 900 mil = R$ 60 mil
Isso representa um prêmio econômico de aproximadamente 6,7% sobre o preço à vista.
Agora imagine uma alternativa bancária hipotética de R$ 900 mil por nove meses, a 12,5% ao ano, sem considerar outros custos.
Em uma simulação simples de juros compostos, o saldo chegaria a aproximadamente R$ 983,1 mil ao final do período.
Nesse exemplo puramente ilustrativo:
Barter: obrigação equivalente a R$ 960 mil na data de referência.
Banco: aproximadamente R$ 983,1 mil ao final de nove meses.
Mas a análise ainda não terminou.
No barter, o produtor entregará 8 mil sacas. Se o preço da soja estiver em R$ 100, o valor de mercado dessa obrigação será de R$ 800 mil. Se estiver em R$ 140, será de R$ 1,12 milhão.
É exatamente aí que aparece a essência do barter:
parte do risco de preço é transferida em troca de menor liberdade para capturar futuras oscilações.
O que o CETCR responde e o que ele não responde
No financiamento rural, o produtor deve analisar o Custo Efetivo Total do Crédito Rural, CETCR, informado pela instituição financeira conforme as regras aplicáveis.
Esse cálculo é importante porque permite enxergar o custo da operação além da taxa nominal.
Já no barter, não existe uma equivalência regulatória direta com o CETCR.
Por isso, o produtor precisa construir uma segunda camada de análise:
Preço à vista do insumo
Quantidade de sacas comprometidas
Preço de referência da commodity
Prazo até a entrega
Local de entrega
Qualidade e classificação
Frete e descontos previstos
Garantias
Custos cartoriais ou operacionais previstos no contrato
Condições para renegociação ou liquidação antecipada
Essa é a informação que precisa chegar à planilha antes da assinatura.
A produtividade é o principal teste do barter
Uma operação pode parecer excelente no papel e se tornar pesada depois de uma quebra de produtividade.
Imagine que uma fazenda tenha histórico de produtividade muito estável, mas o produtor assine contratos comprometendo parcela elevada da produção futura.
Se a safra frustrar, a quantidade contratada não diminui automaticamente.
A partir daí, surge um problema diferente do risco de preço:
o risco de não ter produto suficiente para cumprir a obrigação.
Por isso, o volume comprometido deve ser comparado com uma produtividade conservadora, e não com o melhor resultado histórico da propriedade.
A pergunta correta não é:
Quantas sacas eu espero colher?
É:
Quantas sacas consigo comprometer mesmo em uma safra abaixo da média, sem comprometer o caixa da fazenda?
Esse cálculo deveria fazer parte da análise de qualquer CPR física vinculada a barter.
O risco de washout merece atenção
O termo washout aparece em contratos do agronegócio para situações de encerramento ou liquidação do compromisso de entrega mediante regras previamente estabelecidas, que podem envolver diferenças entre o preço contratado e o preço de mercado.
O efeito financeiro depende da cláusula e das circunstâncias do contrato.
Por isso, antes de assinar uma CPR ou contrato de venda futura, examine especialmente:
volume contratado
preço ou fórmula de formação de preço
local de entrega
tolerâncias de qualidade
multas
hipóteses de força maior
condições de liquidação
mecanismo de washout
garantias vinculadas à operação
O risco jurídico não está somente na quantidade de sacas. Está também naquilo que o contrato determina caso a entrega não ocorra como previsto.
A estratégia híbrida faz sentido em muitos casos
A comparação não precisa terminar em “barter ou banco”.
É possível estruturar parte do custeio com financiamento bancário e outra parte com barter.
A decisão deve partir da função de cada recurso.
O financiamento bancário pode ser usado para preservar maior liberdade de comercialização, aproveitar descontos à vista ou financiar despesas que não dependam de venda antecipada de commodity.
O barter pode ser útil quando a relação de troca é aceitável, o contrato possui condições claras e a quantidade comprometida cabe dentro de uma projeção conservadora de produção.
O problema começa quando o produtor escolhe uma das modalidades apenas porque o custo aparente parece menor.
Como comparar duas propostas na prática
Antes de contratar, coloque as duas propostas na mesma planilha.
| Critério | Financiamento bancário | Barter |
|---|---|---|
| Forma da obrigação | Financeira, normalmente em reais | Produto agrícola ou obrigação vinculada ao produto |
| Custo principal | Encargos financeiros e demais custos previstos | Relação de troca e condições comerciais |
| Liberdade de venda | Geralmente maior | Menor para o volume comprometido |
| Risco de preço | Permanece com o produtor, salvo hedge | Pode ser parcialmente reduzido para o volume contratado |
| Risco de produtividade | Indireto | Relevante, porque existe obrigação de entrega |
| Garantias | Conforme a operação | CPR e demais garantias contratuais |
| Flexibilidade | Depende da linha e do contrato | Depende das condições negociadas |
| Principal cuidado | CETCR e condições efetivas | Quantidade, preço, entrega e cláusulas de inadimplemento |
Uma decisão melhor começa pela relação entre margem e risco
O produtor não deveria perguntar apenas:
Qual tem a menor taxa?
As perguntas mais importantes são:
Quanto pago pelo dinheiro?
Quanto pago pelos insumos?
Quantas sacas comprometo?
Quanto da produtividade conservadora da fazenda já está comprometido?
Quanto da minha liberdade comercial estou entregando?
O contrato me protege de quais riscos e me expõe a quais outros?
Essa é a análise que transforma o custeio em uma decisão financeira.
Em 2026, o crescimento das CPRs dentro do mercado de crédito rural mostra que operações estruturadas com entrega futura continuam relevantes para o financiamento do produtor. Ao mesmo tempo, o ambiente de juros ainda exige disciplina na comparação entre custo financeiro, preço de aquisição e risco de mercado.
O barter não é necessariamente mais barato que o banco.
O banco também não é automaticamente a opção mais barata.
A resposta depende da relação de troca, do custo efetivo do crédito, do prazo, da produtividade esperada, da necessidade de caixa e, principalmente, de quanto risco o produtor está disposto a carregar até a colheita.
O que conferir antes de assinar
Compare a proposta à vista com a proposta financiada.
Calcule o custo total do crédito bancário.
Converta a obrigação do barter em sacas e em reais para uma mesma data de referência.
Compare a quantidade comprometida com uma produtividade conservadora.
Leia integralmente as cláusulas de entrega, qualidade, multa e washout.
Verifique todas as garantias e custos adicionais previstos no contrato.
E nunca trate uma relação de troca aparentemente barata como suficiente para justificar a contratação.
O melhor custeio é aquele que preserva caixa, margem e capacidade de comercialização sem concentrar risco demais em um único contrato.
Conteúdo informativo. A análise não constitui recomendação de investimento, crédito ou contratação de operação financeira. Condições de crédito rural, contratos de barter e CPR devem ser avaliados conforme o produto, a instituição, a região e o contrato específico.

Especialista em gestão de riscos e finanças do agronegócio. Atua na proteção de margem, estruturação financeira e valorização do patrimônio rural. Traduz decisões complexas em estratégias práticas para quem vive da terra e investe no campo.